01
생활공간 전체의 피해범위 확인
직접적인 연소피해는 안방 일부에 집중됐지만 그을음과 냄새는 생활공간의 사용에도 영향을 줄 수 있었습니다. 직접 연소피해와 간접피해의 범위, 창호를 포함한 기존 마감재와 시설의 사양을 함께 확인해 보험사 측에 피해범위와 복구 필요성을 설명할 근거를 정리했습니다. 보험복구 범위를 확인한 뒤 고객이 원하는 추가 인테리어는 보험복구와 구분해 진행했습니다.
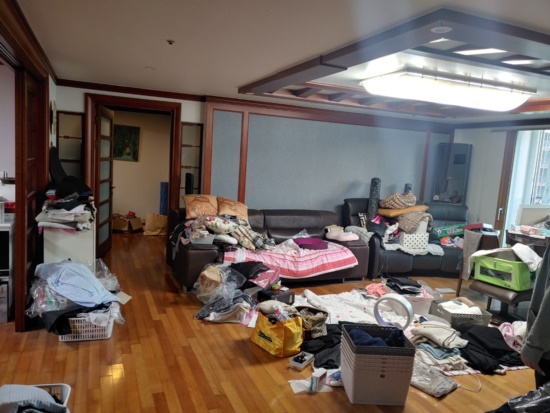
방 중심의 화재복구와 고객 추가 인테리어를 구분하고, 현장별로 다른 보험조건을 함께 고려한 공동주택 사례입니다.
방 중심 화재 이후 정리가 필요한 주거공간
화재는 방을 중심으로 발생했습니다. 직접 피해와 세대 내부의 복구 필요범위를 구분해 살펴야 했습니다.
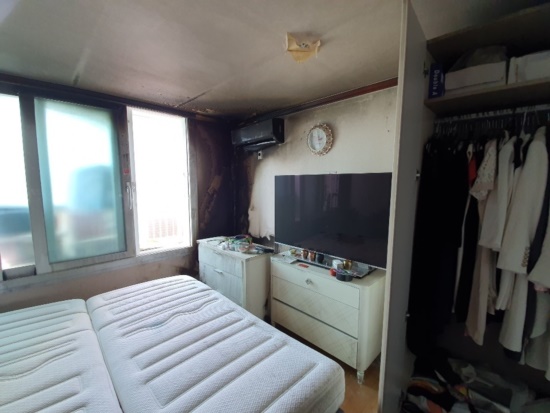
공동주택이라고 보험조건이 모두 같지는 않습니다. 이 현장은 일반적으로 자주 접하지 않는 특약 형태가 적용돼 계약조건과 공사영역의 구분이 중요했습니다.
직접 화재피해에 해당하는 보험복구 영역
단지·계약·특약에 따라 달라질 수 있는 보험조건
고객이 추가로 요청한 전체 인테리어 영역
보험복구와 추가공사를 구분해 설명하고 정산하는 기준
보험복구 대상과 고객 추가 인테리어를 나누고, 세대 전체의 마감 방향을 조율해 공사를 진행했습니다.
직접적인 연소피해는 안방 일부에 집중됐지만 그을음과 냄새는 생활공간의 사용에도 영향을 줄 수 있었습니다. 직접 연소피해와 간접피해의 범위, 창호를 포함한 기존 마감재와 시설의 사양을 함께 확인해 보험사 측에 피해범위와 복구 필요성을 설명할 근거를 정리했습니다. 보험복구 범위를 확인한 뒤 고객이 원하는 추가 인테리어는 보험복구와 구분해 진행했습니다.
샴페인 골드 계열 수전과 테라조 계열 타일 등 고객 요청 마감을 별도 영역으로 반영했습니다.
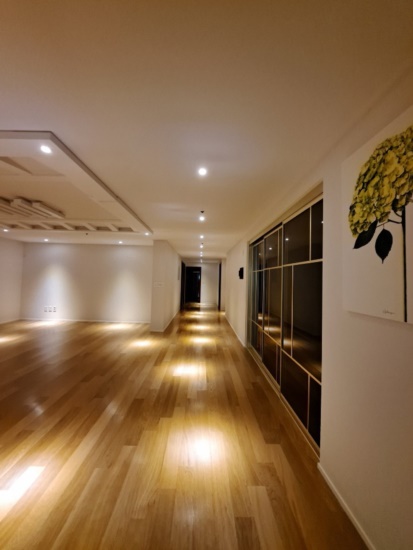
구분된 공사범위에 따라 거실·주방 등 세대 내부를 정돈했습니다.
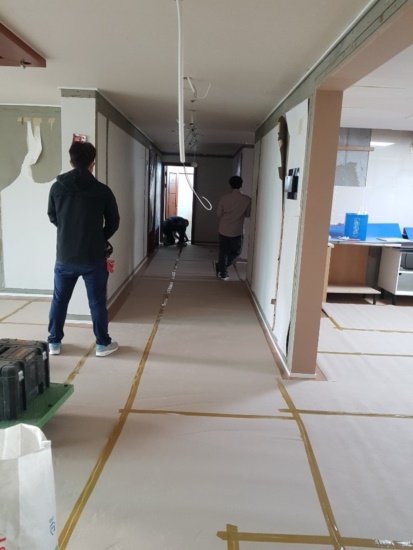
보험복구와 고객 추가공사의 경계를 유지하면서 세대 전체를 새로운 생활공간으로 정돈했습니다.
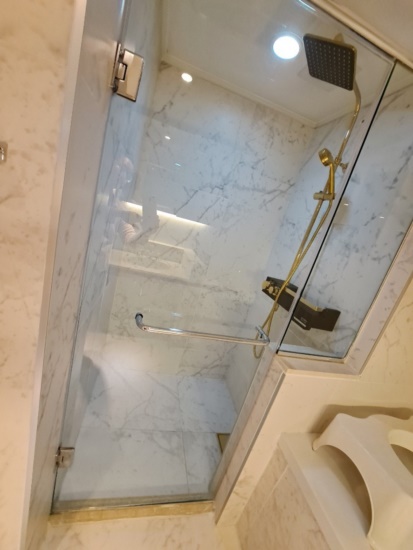
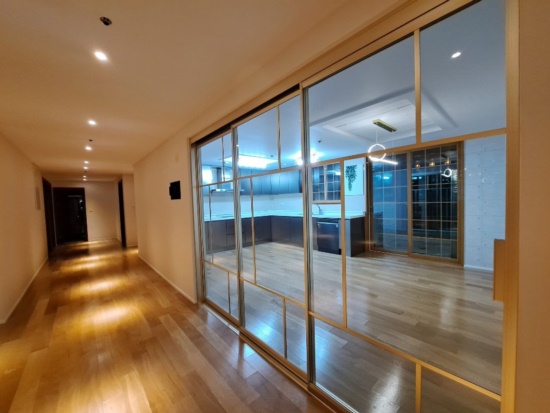
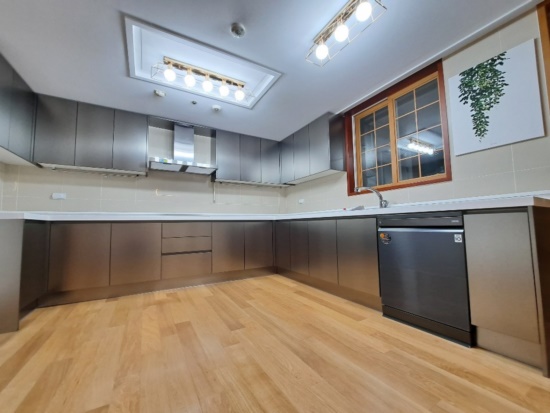
같은 공동주택 화재라도 단지·계약·특약에 따라 보험조건은 다를 수 있습니다.
보험복구와 고객 추가 인테리어는 공사범위와 비용을 구분해 설명해야 합니다.
확인되지 않은 보험금이나 인정범위는 미리 단정하지 않고 실제 증권과 조건을 확인해야 합니다.
현장 상태와 고객 상황을 확인한 뒤 필요한 복구방향을 함께 검토합니다.