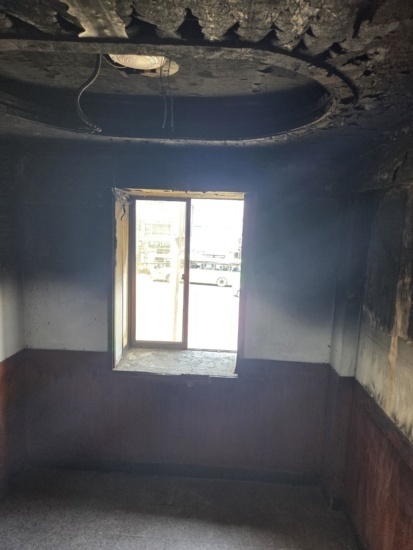
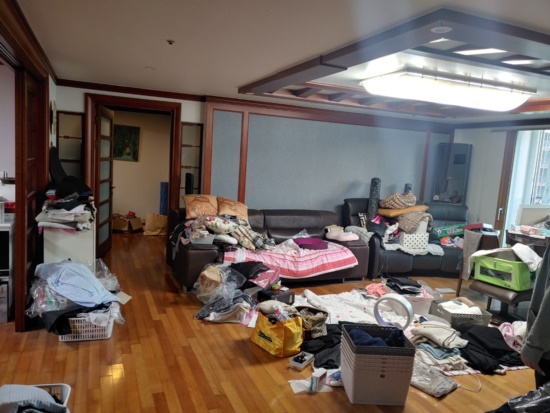
보험증권과 목적물
건물·시설·기계·집기 등 무엇이 어떤 조건으로 가입됐는지 먼저 확인합니다.
보험사 산정금액과 실제 복구견적은 범위·수량·자재·철거·폐기 조건과 감가 등 산정기준을 항목별로 나눠 비교해야 합니다.
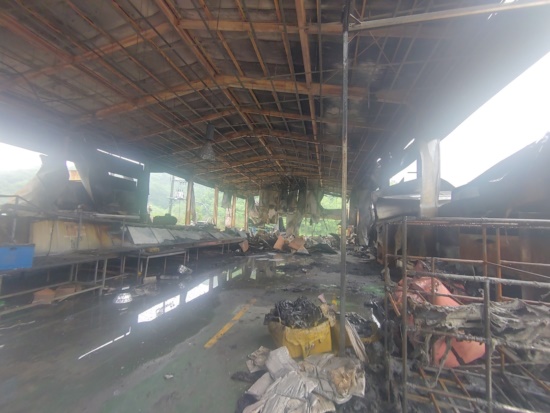
두 견적의 총액만 비교해서 어느 쪽이 높거나 낮다고 판단하기는 어렵습니다. 실제 복구에 필요한 공종과 수량, 자재, 철거·폐기 범위의 근거를 정리하고 보험조건과 감가, 인정 가능 범위를 함께 확인해야 합니다.
건물·시설·기계·집기 등 무엇이 어떤 조건으로 가입됐는지 먼저 확인합니다.
견적에 포함된 철거, 복구공법, 자재사양과 수량의 차이를 항목별로 비교합니다.
분리·반출·처리에 필요한 실제 범위와 보험계약상 인정조건 및 한도를 확인합니다.
감가상각, 보험금 지급시점, 선투입 비용과 별도 전문가 비용 가능성을 구분합니다.
눈에 보이는 한 부분만으로 전체 복구방향을 정하면 필요한 확인을 놓치거나 불필요한 공사가 포함될 수 있습니다.
보험사 산정자료와 시공견적은 작성 목적과 포함 범위가 달라 같은 총액 기준으로만 비교하기 어렵습니다.
실제 복구견적을 설명하려면 공종·수량·자재·철거·폐기물에 대한 현장사진과 산출근거가 필요합니다.
감가상각과 약관상 인정범위, 지급까지의 협의과정, 공사비 선투입과 필요한 전문가 비용이 고객의 실제 부담에 영향을 줄 수 있습니다.
건물의 용도와 피해범위, 사용상황에 따라 확인 순서와 복구범위가 달라질 수 있습니다.
누락 또는 중복 항목을 찾고 보험복구, 안전상 필요한 공사와 고객 추가공사를 구분합니다.
추가피해를 사진과 수량으로 기록하고 공사 전 보험사 측과 보고·협의할 절차를 확인합니다.
손해항목이 크고 복잡해 실익이 있을 때 비용부담을 포함해 독립손해사정사 선임 여부를 검토합니다.
주식회사 나이스토탈은 보험증권을 확인한 뒤 실제 피해범위를 조사하고, 공종·수량·자재·철거·폐기물을 나눈 상세 복구견적을 작성합니다. 이후 감가와 보험 인정 가능 범위를 확인해 보험사 측과 자료를 공유하고, 고객의 실제 부담 가능금액을 함께 검토해 복구방향을 결정합니다.
보험사 견적이 낮거나 시공사 견적이 높다는 대립구도로 시작하지 않습니다. 각 항목이 왜 필요한지, 어떤 기준으로 산출됐는지를 확인하고 설명할 수 있어야 협의도 구체적으로 진행할 수 있습니다.
| 순서 | 확인 내용 |
|---|---|
| 01 | 보험증권과 보험목적물 확인 |
| 02 | 직접·간접 피해범위와 점검자료 확인 |
| 03 | 공종·수량·자재·철거·폐기물을 구분한 복구견적 작성 |
| 04 | 감가와 보험 인정 가능 범위 확인 및 보험사 측 협의 |
| 05 | 고객의 실제 부담 가능금액을 검토해 복구방향 결정 |
보험사 견적과 실제 복구견적의 총액만 비교하기보다, 각 견적이 어떤 피해와 공사를 어떤 근거로 반영했는지부터 확인해야 합니다.
같은 판단 주제가 실제 현장에서 어떻게 달라지는지 확인할 수 있습니다.
보험사 산정금액과 복구견적의 차이가 크다면, 총액보다 공종별 범위와 근거, 예상 고객 부담부터 함께 확인해 보겠습니다.
현장 상태와 고객 상황을 확인한 뒤 필요한 복구방향을 함께 검토합니다.